Voor iedereen met  Claude die een grote geldbeslissing moet nemen
Weet in één gesprek of je dat huis kunt kopen. Met de regels van dit jaar.
Meetlat geeft je eigen Claude de normen, bedragen en werkwijze van 2026. Je krijgt eerst een schatting. Wil je het precies weten, dan vraagt Claude de papieren die daarvoor nodig zijn, rekent het uit en noemt bij elk bedrag de bron. Ook voor toeslagen, box 3, zzp-belasting en stoppen met werken.
Ja, ik wil het zeker weten →€ 99 per jaar · één keer betalen · stopt vanzelf- Getest met starters, doorstromers, gezinnen en zzp'ers
- Elk bedrag met bron en jaar
- Je documenten deel je alleen met je eigen Claude
Geen lap tekst. Een antwoord dat je ziet.
Je AI-assistent rekent met jouw papieren en de regels van dit jaar, en zet het resultaat in een dashboard. Kies een vraag:
Woning A
Appartement · 82 m² · label A · VvE € 165€ 365.000- Hypotheek
- € 365.000
- Kosten koper
- € 5.500
- Eigen geld
- € 5.500
- Per maand, netto
- € 1.480
Past ruim binnen je leenruimte
Woning B
Eengezinswoning · 108 m² · label C · erfpacht€ 445.000- Hypotheek
- € 430.600
- Kosten koper
- € 5.500
- Eigen geld
- € 19.900
- Per maand, netto
- € 1.690
Erfpacht (€ 1.650 per jaar) drukt je leenruimte
Woning C
Tussenwoning · 116 m² · label B€ 398.000- Hypotheek
- € 398.000
- Kosten koper
- € 5.500
- Eigen geld
- € 5.500
- Per maand, netto
- € 1.440
Past binnen je leenruimte
Kosten koper kun je niet lenen. Starters jonger dan 35 die er zelf gaan wonen, betalen hier eenmalig geen overdrachtsbelasting. Welke woning je kiest, beslis je zelf.
Voorbeeld met een verzonnen stel: twee vaste banen, samen € 8.130 bruto per maand
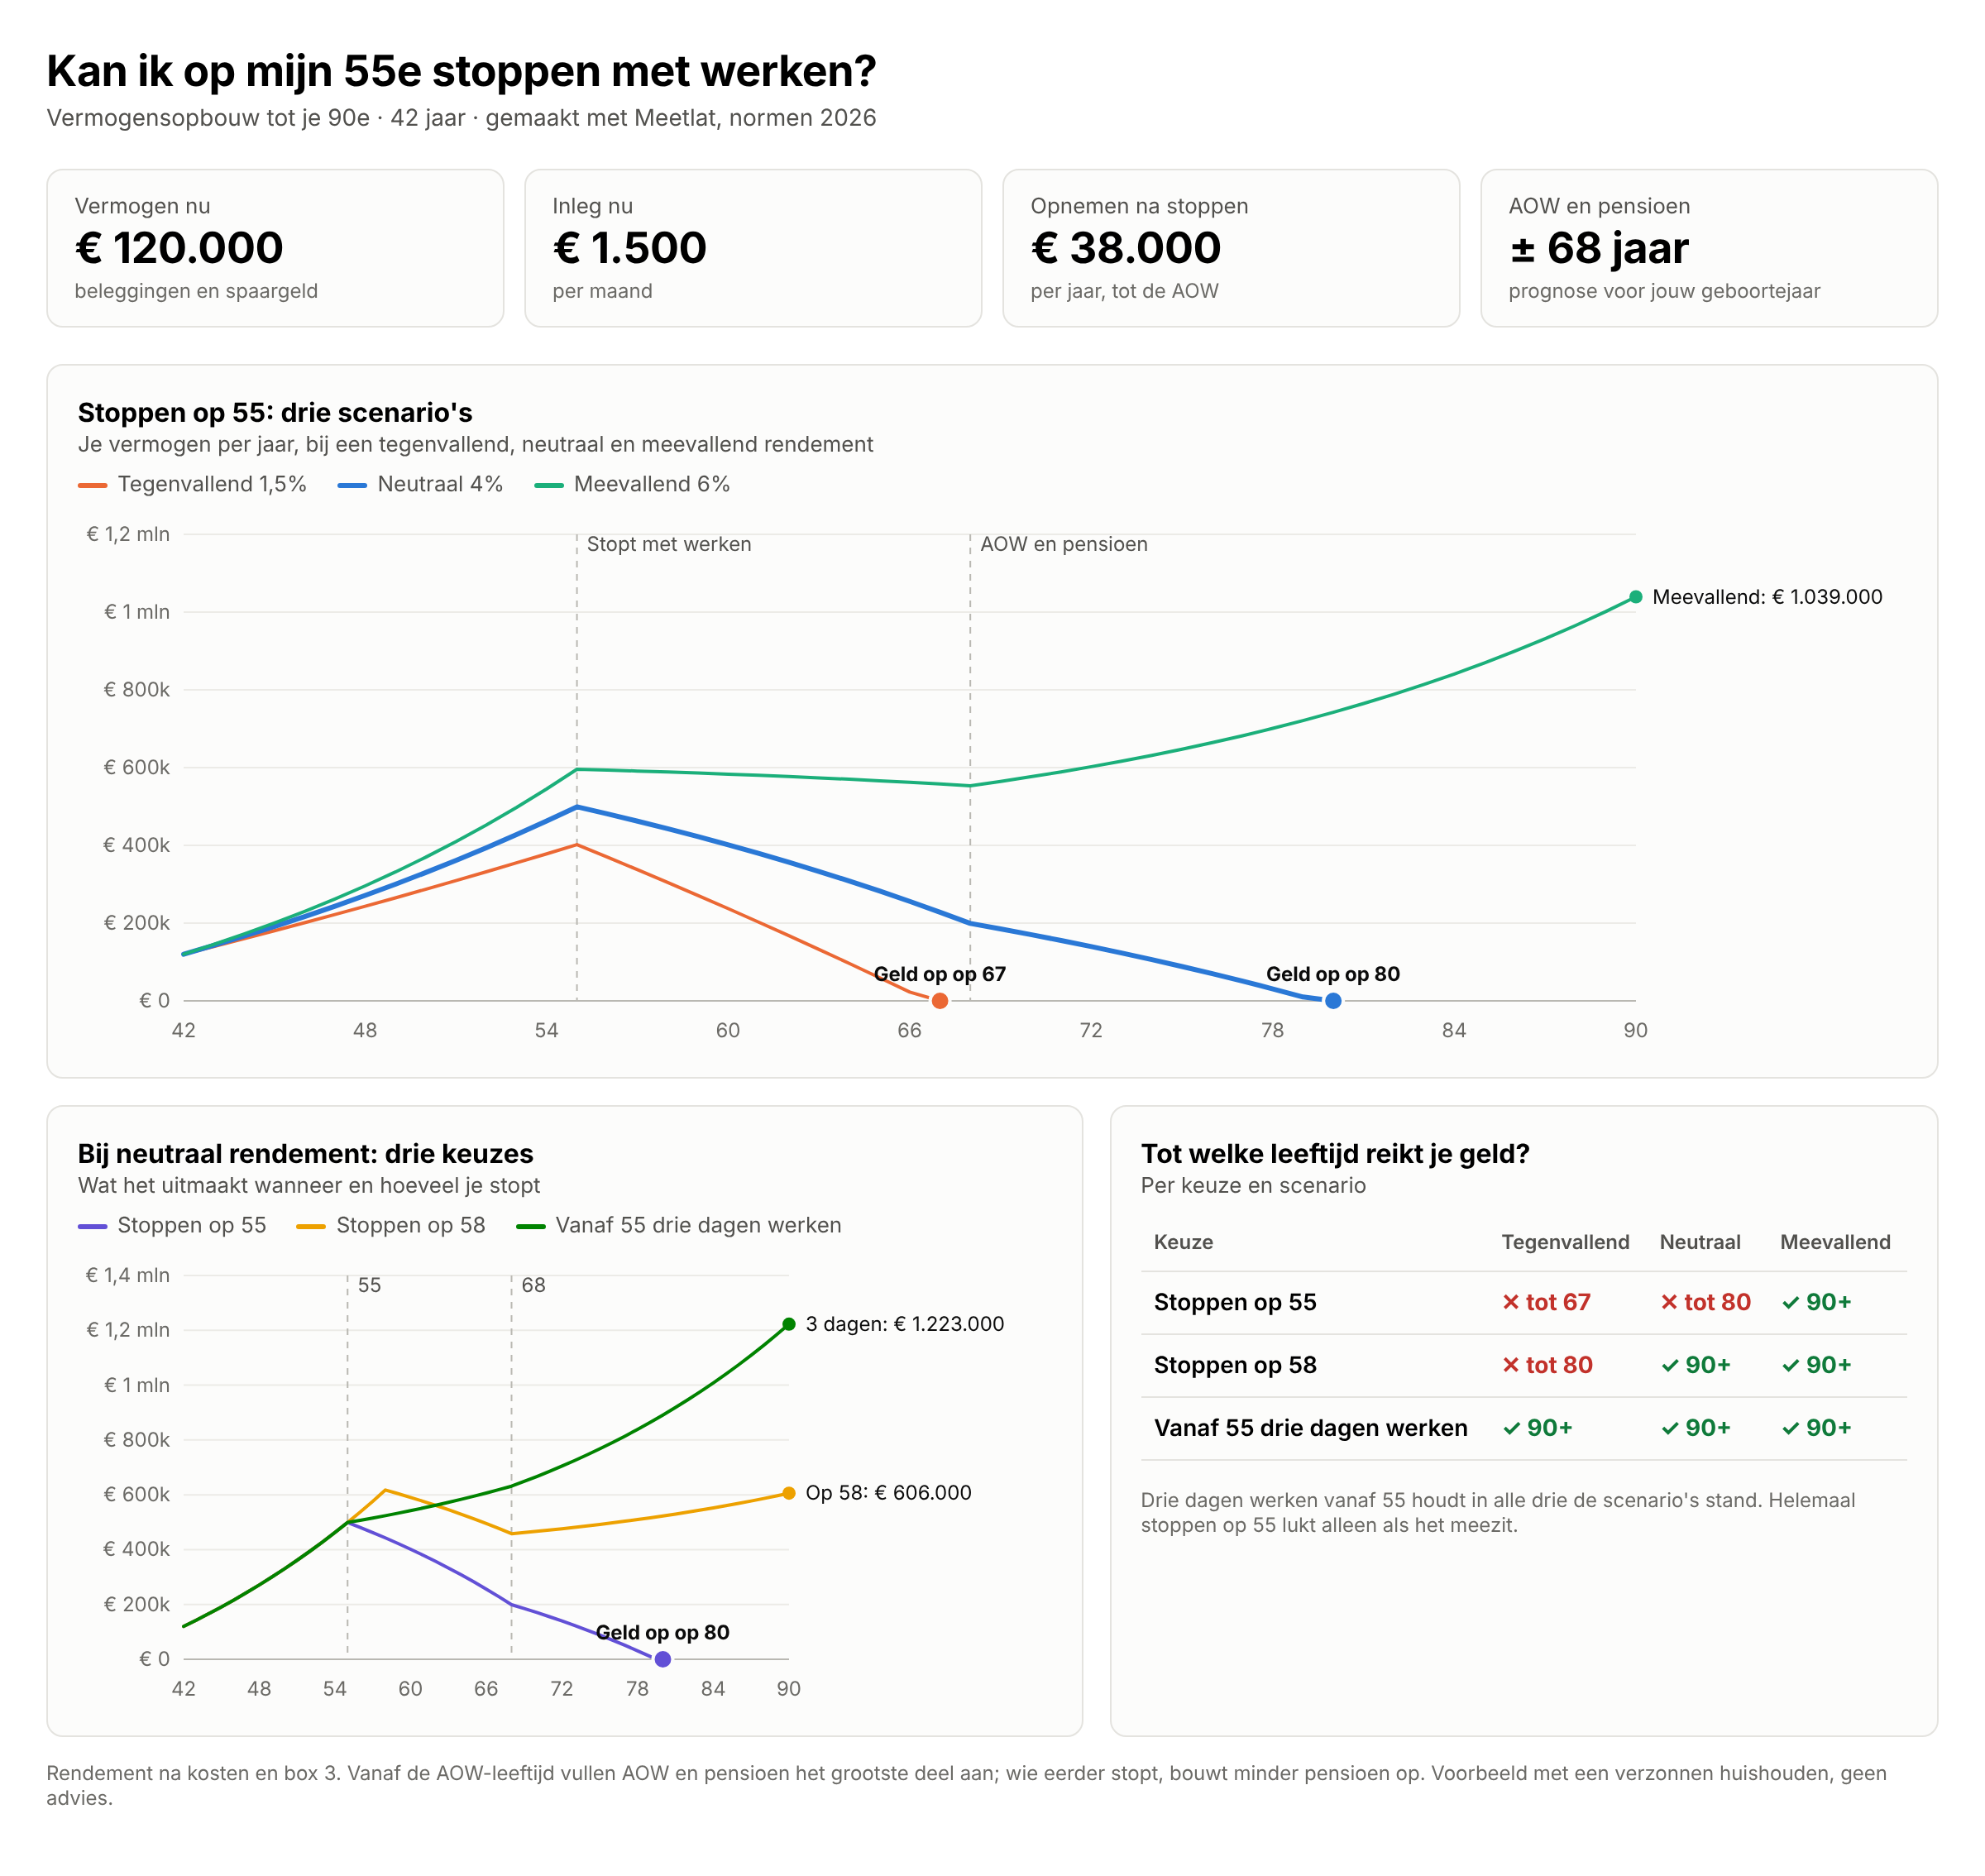
Voorbeeld met een verzonnen huishouden van 42 dat op zijn 55e wil stoppen
Zo gaat het gesprek
Eerst een schatting met wat je zo uit je hoofd weet. Papieren komen pas als je het precies wilt weten.
- Kunnen we dit huis kopen? De advertentie staat in het project.
- Ik kijk mee: eerst een schatting, daarna maken we het precies. Ongeveer hoeveel verdienen jullie samen bruto per maand?
- Zo'n 8.100 euro. Allebei een vast contract.
- En hoeveel spaargeld hebben jullie ongeveer, alles bij elkaar?
- Rond de 47.000.
- Dan kunnen jullie volgens de leennormen van 2026 ongeveer € 460.000 lenen. Deze woning vraagt € 398.000 en heeft label B, dus hij past. Jullie hebben ongeveer € 5.500 eigen geld nodig voor de kosten koper, en netto betalen jullie ongeveer € 1.440 per maand bij 3,9% rente. Dit is een indicatie: ik ging ervan uit dat jullie geen andere leningen hebben. Wil je het precies weten? Dan heb ik drie papieren nodig: jullie laatste loonstroken, het jaaroverzicht van de bank en een BKR-overzicht. Ik zeg waar je ze vindt.
Voorbeeld met hetzelfde verzonnen stel. Claude rekent met de normen en bedragen die Meetlat meegeeft, en noemt de bron.
Je kunt het op drie manieren uitzoeken.
Of je doet het met Meetlat.
Zelf uitzoeken
Avonden zoeken naar de normen. Vaak vind je die van vorig jaar, en je weet niet welk papier je mist.
Kost je: je avonden
Onvoorbereid naar de adviseur
Het eerste gesprek gaat op aan uitzoeken wat je kunt en welke papieren nog ontbreken. Terwijl advies gemiddeld zo'n € 2.500 kost.1
Kost je: je eerste gesprek
AI zonder Meetlat
Slim, maar kent de bedragen van dit jaar niet uit zichzelf. Het schat, en zegt niet welke papieren erbij horen.
Kost je: zekerheid
Met Meetlat
- Het antwoord op jouw cijfers
- Zeker: bedragen van het juiste jaar, met bron
- Snel: één gesprek, wanneer het jou uitkomt
- Voorbereid: met je cijfers en papieren naar je adviseur
- Zonder gedoe: eerst een schatting, papieren pas als je het precies wilt weten
Kost je: € 99 per jaar
Dit krijg je allemaal
- De Meetlat-connector. Alle inzichten: hypotheek, toeslagen, box 3, pensioen, zzp.
- Normen en bedragen van 2026, met bron, ook de financieringslasttabellen. Bijgewerkt zodra er nieuwe zijn.
- Nieuws over wat er veranderd is sinds je vorige gesprek.
- Woningen vergelijken, als dat kan in een dashboard.
- Kant-en-klare werkwijze en startgesprek voor je project.
Haal meer uit je hypotheekadviseur, die gemiddeld € 2.500 kost1
€ 99 per jaar
Of € 299 voor 4 jaar (€ 74,75 per jaar)
Eén keer betalen. Stopt vanzelf, niets op te zeggen.
14 dagen bedenktijd: niet tevreden, dan krijg je je geld terug.
Ja, ik wil Meetlat →Direct toegang · veilig betalen via MollieMeetlat vervangt je adviseur niet: je komt beter voorbereid binnen.
Je papieren gaan nooit naar Meetlat.
- Je deelt je documenten alleen met je eigen Claude, in je eigen project. Wat Claude ermee doet, valt onder je afspraken met Anthropic.
- Meetlat hoort alleen waar je vraag over gaat, wát voor documenten je hebt, van wie (jij of je partner) en over welke maanden.
- Nooit bedragen, namen, BSN of rekeningnummers. En we bewaren niets.
Je vraagt je misschien af
Is dit niet gewoon wat Claude al kan?
Claude kan goed rekenen, maar kent de normen en bedragen van dit jaar niet uit zichzelf en weet niet welke papieren bij jouw vraag horen. Meetlat geeft het precies dat, met bron.
Ik ben niet technisch. Lukt me dit?
Je voegt Meetlat één keer toe in de instellingen en plakt een tekst in je project. Na het betalen lopen we elke stap met je door, met kopieerknoppen.
Wat heb ik nodig?
Claude, en de papieren die Claude je vraagt. Een custom connector zoals Meetlat kun je op elk plan van Claude toevoegen, ook het gratis plan (dat mag er één). Voor lange gesprekken met documenten is Claude Pro prettiger: daar kun je meer berichten sturen.
Wat als het me niet bevalt?
Je hebt 14 dagen bedenktijd. Mail ons binnen die tijd en je krijgt het volledige bedrag terug, zonder opgave van reden.
Heb ik dan nog een hypotheekadviseur nodig?
Meetlat vervangt je adviseur niet. Je komt wel beter voorbereid binnen: je weet ongeveer wat je kunt, je papieren zijn compleet en recent genoeg, en je weet wat je wilt vragen. Dan gaat het gesprek over jouw keuzes, niet over wat er nog ontbreekt.
Is dit financieel advies?
Nee. Je ziet wat je cijfers betekenen en wat elke keuze doet. Welk product je neemt, beslis je zelf, eventueel met een onafhankelijk adviseur met een AFM-vergunning.
Na één gesprek weet je het.
Of je zoekt nog een maand.
Ja, ik wil het zeker weten →€ 99 · één keer betalen · stopt vanzelf
P.S. Hypotheekadvies kost gemiddeld € 2.500. Voor € 99 weet je vooraf wat je kunt, en haal je meer uit dat gesprek met je adviseur.